Apenas cerca de 30% dos carros do Brasil têm seguro, segundo dados da Confederação Nacional das Seguradoras (CNseg), e um dos grandes motivos para isso são os preços, que costumam variar entre R$ 1.000 e R$ 3.500 por ano, como aponta a Suhai. Mas e se existisse um seguro de carro mais barato?
NÃO FIQUE DE FORA do que acontece de mais importante no mundo sobre rodas!
Ele existe e se chama RCF-V, sigla para cobertura de Responsabilidade Civil Facultativa de Veículos. Em português claro, é um seguro apenas para terceiros, que pode custar bem menos que o convencional.
Em resumo, em um acidente envolvendo dois ou mais veículos, esse tipo de seguro cobre apenas os danos causados aos outros. O segurado arca com os próprios custos.
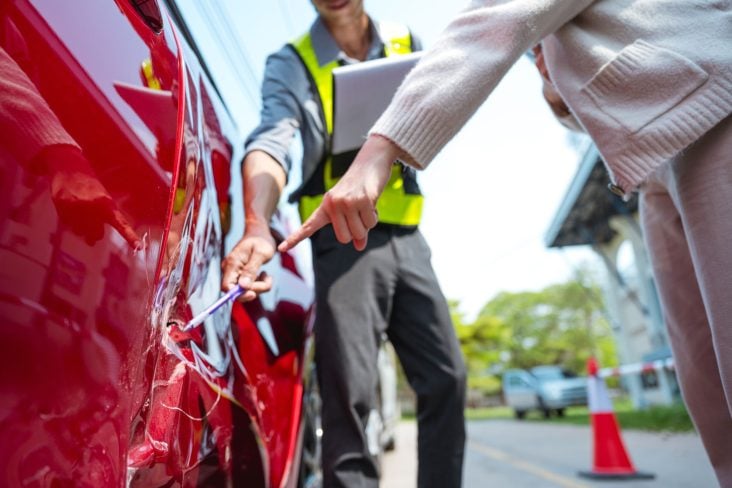
Melhor pagar pouco por mês do que ter que pagar muito de surpresa (Foto: Shutterstock)
Para alguns, isso pode parecer loucura. Afinal, se o motorista não paga nem para o próprio carro, por que pagaria só para proteger o do outro?
Porém, essa estratégia pode ser usada por quem quer reduzir os custos de um possível acidente e, ao mesmo tempo, pagar menos na anuidade ou mensalidade. Além disso, pode poupar o segurado de implicações jurídicas e cobranças do outro motorista.
Daniel Rozendo, proprietário da Roseg Seguros, explica que esse tipo de cobertura é comum e pode ser contratada para veículo particular.
Nem toda seguradora oferece a cobertura somente para terceiros, mas hoje já trabalhamos com várias seguradoras que proporcionam este produto exclusivo para danos a terceiros, como a Porto e a Suhai. Cada seguradora define os produtos e os riscos que aceita, e a contratação sempre está sujeita à análise do risco”, explicou o especialista.
O seguro RCF-V realmente é mais barato que uma cobertura tradicional?
Sobre os preços, Rozendo afirma que a taxa mais baixa é padrão, já que a seguradora não precisa se preocupar com roubo, furto, colisão ou perda total do veículo do cliente.
O preço, porém, varia bastante conforme o perfil do motorista, o veículo, a região e, principalmente, os limites de indenização contratados. Por isso, é difícil cravar um valor preciso. Segundo reportagem do TecDiário, o seguro apenas para terceiros (RCF-V) custa entre R$ 400 e R$ 800 por ano.
O que este seguro cobre?
No seguro RCF-V, as coberturas costumam ir além dos danos ao veículo e podem se estender a questões ligadas à saúde do terceiro. As principais são:
Danos materiais, como os causados ao outro veículo em uma colisão.
Danos corporais: lesões físicas causadas a terceiros em um acidente.
Dependendo do produto, também pode haver cobertura para danos morais e despesas com a defesa do segurado, conforme as condições contratadas.
Atenção ao limite máximo de indenização
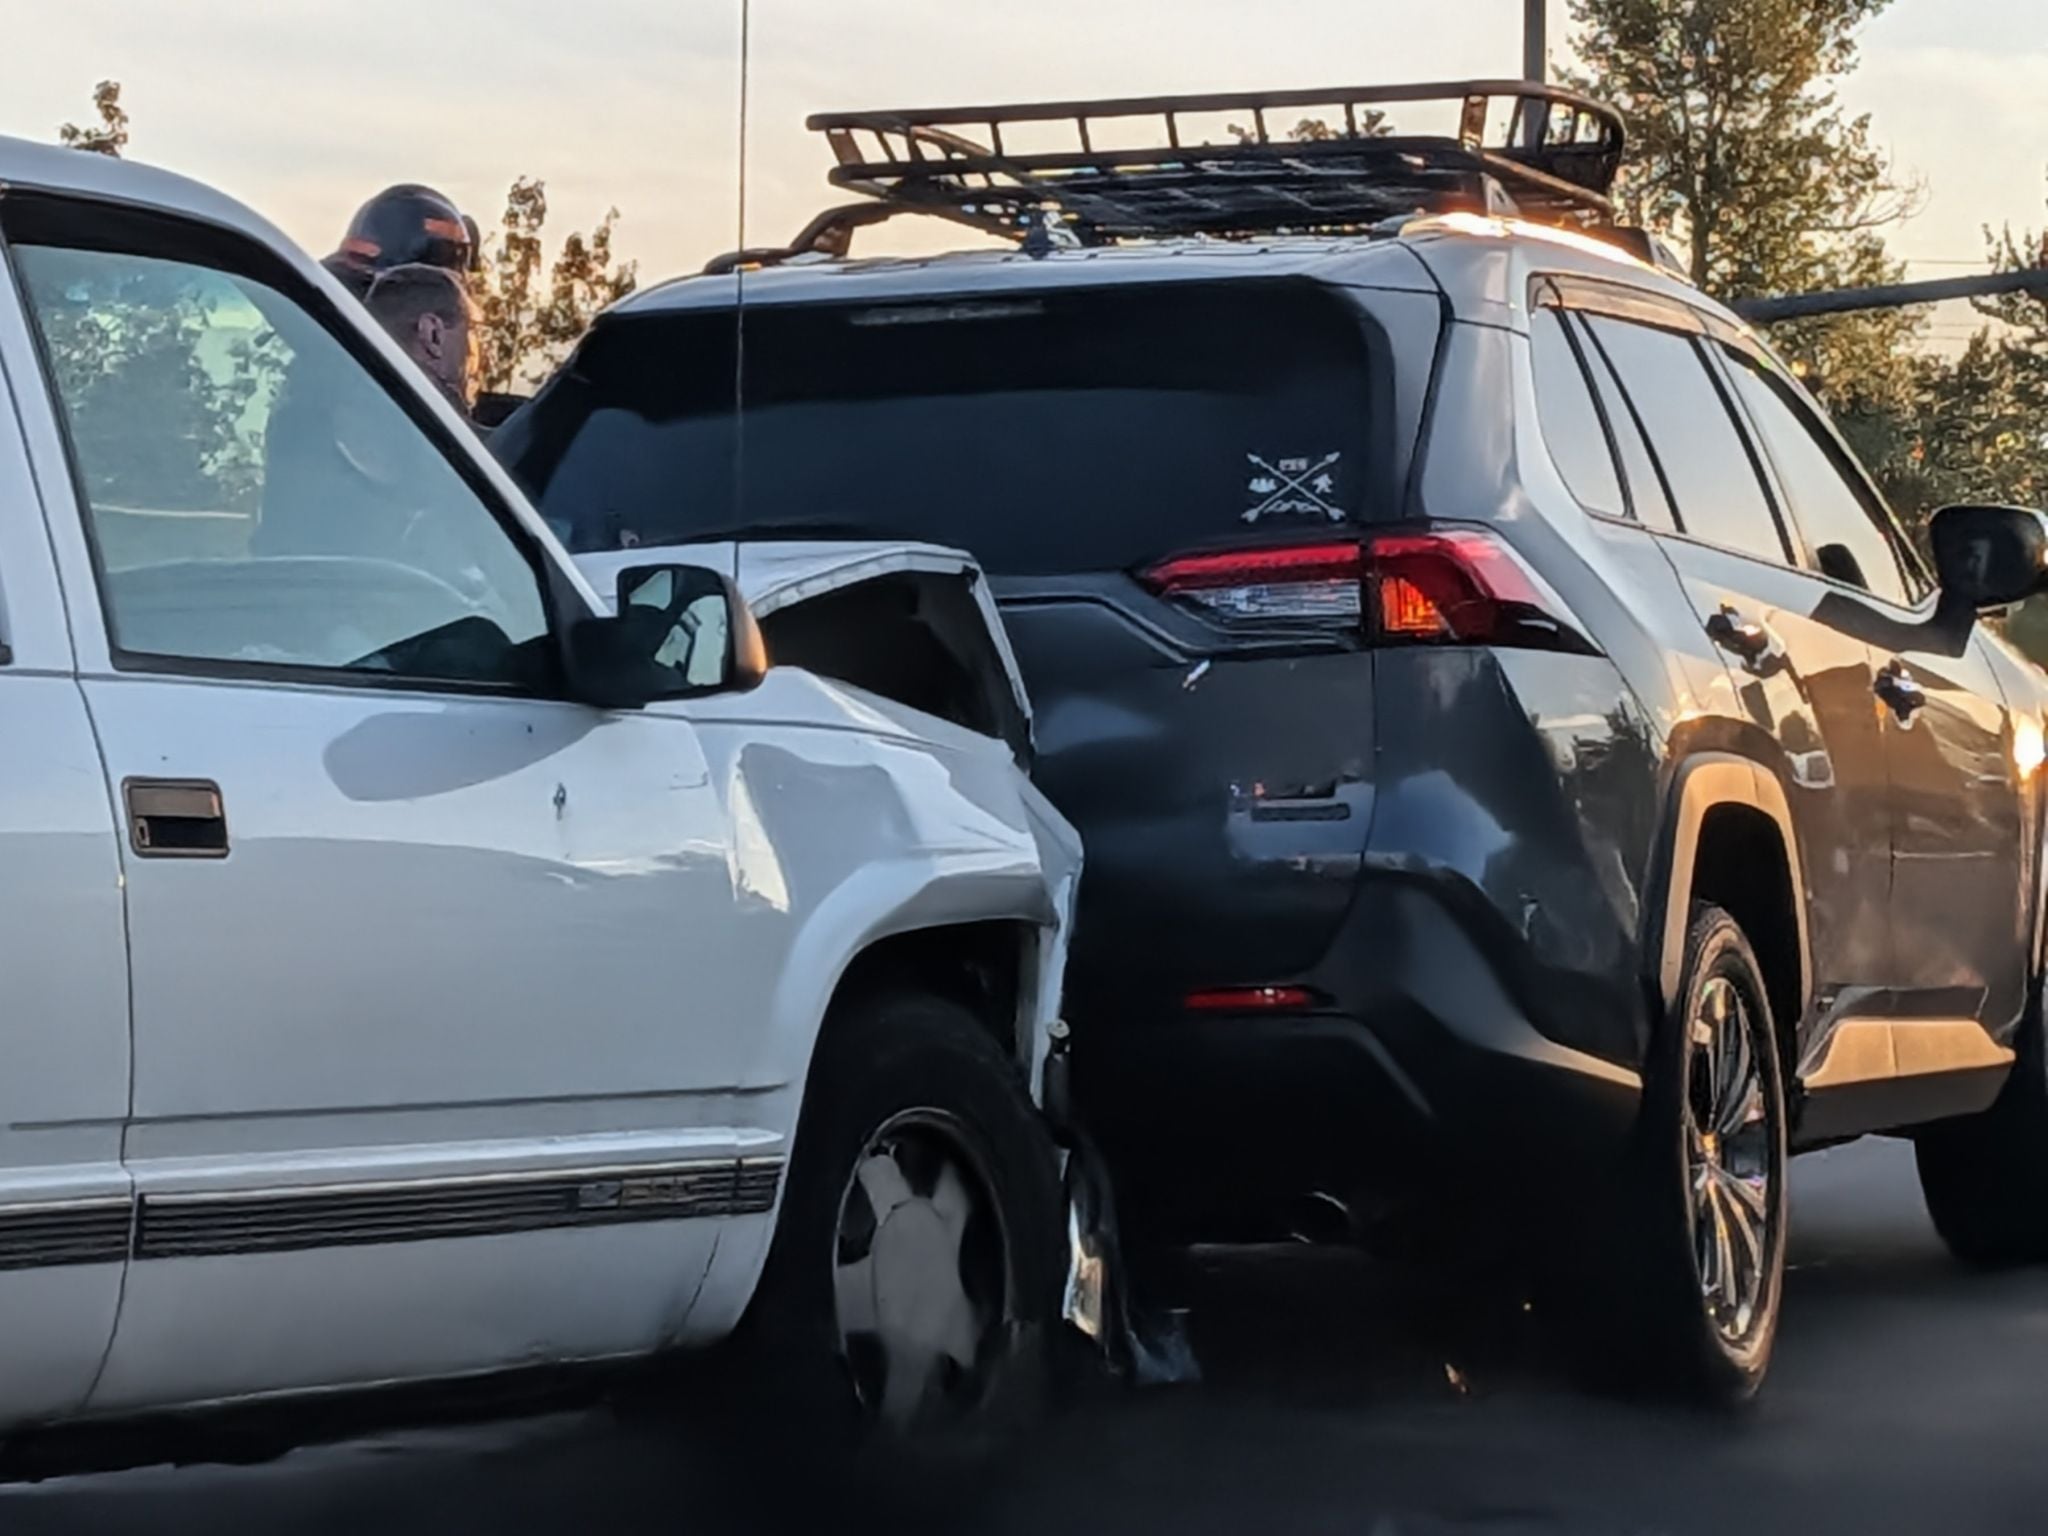
Até seguros convencionais tem limite de valor (Foto: Shutterstock)
O limite máximo de indenização contratado merece muita atenção, já que é ele que define quanto a seguradora vai pagar caso o seguro seja acionado.
“Se o prejuízo ultrapassar esse limite, a diferença pode ficar sob responsabilidade do próprio causador do acidente, assim como em qualquer outro seguro a indenização será de acordo com o LMI (limite máximo de indenização) contratado na apólice”, afirmou Rozendo.
Devo contratar um seguro RCF-V?
Rozendo finaliza explicando quais perfis são mais indicados para contratar um seguro para terceiros. Segundo o especialista, donos de veículos de baixo valor estão entre os que podem se beneficiar dessa alternativa.
“Nesses casos, o proprietário pode entender que não vale a pena pagar um seguro completo para proteger o próprio carro, mas isso não significa que o risco financeiro seja baixo. Um veículo de R$ 5.000 pode causar um acidente envolvendo um carro de R$ 100 mil, por exemplo, ou provocar danos corporais que gerem uma responsabilidade financeira muito maior que o valor do próprio veículo.”
Por isso, para o corretor, mesmo quem decide não contratar cobertura para o próprio carro deve avaliar o RCF-V, principalmente com limites adequados para danos materiais e corporais a terceiros.
Para contratar um seguro RCF-V o interessado deve contatar a seguradora desejada, descobrir se a cobertura é ofertada pela empresa e se seu perfil se encaixa na oferta. Com tudo isso resolvido, basta cotar e assinar.
Newsletter
Receba diretamente em seu e-mail notícias, dicas e conteúdos exclusivos que foram destaque no AutoPapo
👍 Curtiu? Apoie nosso trabalho seguindo nossas redes sociais e tenha acesso a conteúdos exclusivos. Não esqueça de comentar e compartilhar.
Os comentários são de responsabilidade exclusiva de seus autores e não representam a opinião deste site. Comentários com palavrões e ofensas não serão publicados. Se identificar algo que viole os termos de uso, denuncie.



 TikTok
 YouTube
 Facebook
 X
 Instagram

 Podcast - Ouviu na Rádio
